Inflation stoppen: Warum steigende Lebenshaltungskosten 2027 neue Sparstrategien erfordern
Der Kassenbon wird länger, die Summe darauf höher, doch im Einkaufswagen liegt spürbar weniger. Wer heute versucht, die Teuerung allein durch strikten Verzicht auszugleichen, bemerkt schnell das grundlegende Problem: Um die persönliche Inflation stoppen: Warum Sparen 2027 nicht mehr reicht und was die Lösung ist, braucht es neue finanzielle Hebel. Reines Zurücklegen stößt an eine mathematische Grenze, da die laufenden Kosten schneller steigen als jede Zinsgutschrift.
Verzicht schützt nicht vor Kaufkraftverlust – er verwaltet lediglich den Mangel.
Besonders die großen Fixkosten wie die tägliche Mobilität belasten das monatliche Budget massiv. Wer Ausgaben wie das Auto nicht mehr nur als reine Belastung sieht, sondern geschickt mit modernen Empfehlungsmechanismen verknüpft, schafft sich einen echten finanziellen Gegenwert. Wie dieser Perspektivenwechsel funktioniert und wie du feste Monatskosten in aktive Entlastung verwandelst, zeigt dieser Leitfaden.
Die schleichende Entwertung: Warum das Sparbuch 2027 endgültig verliert
Klassische Sparmodelle schützen dein Vermögen nicht mehr vor dem Wertverfall. Wenn die Teuerungsrate über den Zinsen auf dem Tagesgeld- oder Sparkonto liegt, schrumpft deine reale Kaufkraft jedes Jahr. Wer die Inflation stoppen will, merkt schnell: Sparen reicht nicht mehr aus, um den gewohnten Lebensstandard dauerhaft zu sichern.
Der Realzins-Effekt im Alltag
Die Mechanik dahinter ist simpel, wird aber oft unterschätzt. Erhältst du auf dein Erspartes beispielsweise 2,5 Prozent Zinsen, während die tatsächlichen Lebenshaltungskosten um 4 Prozent anziehen, verlierst du real 1,5 Prozent Kaufkraft pro Jahr. Dein Kontostand wächst zwar auf dem Papier, doch an der Supermarktkasse oder an der Zapfsäule bekommst du spürbar weniger für dieselbe Summe.
Mini-Case: Das Beispiel Familie Krüger
Familie Krüger parkte 20.000 Euro als Notgroschen auf einem klassischen Sparkonto. Nach vier Jahren betrug das Guthaben inklusive magerer Zinsen rund 21.200 Euro. Im selben Zeitraum stiegen die Preise für Strom, Lebensmittel und Mobilität jedoch so stark, dass dieselben Güter nun 23.500 Euro kosteten. Trotz eisernen Sparens fehlten der Familie real über 2.000 Euro an Wert. Reines Zurücklegen federt die Teuerung somit nicht mehr ab.
Die Verzichtsfalle: Warum Sparen an der Lebensqualität keine Lösung ist
Wer versucht, steigende Preise allein durch eisernes Knausern abzuwehren, stößt schnell an eine mathematische Mauer. Jeder Rotstift hat ein Limit: Deine Ausgaben lassen sich maximal auf null reduzieren. Deine Optionen, die eigene Kaufkraft zu stärken, sind nach oben hin jedoch unbegrenzt. Wenn du die Inflation stoppen willst, weil Sparen nicht mehr reicht, musst du deine Denkweise vom Mangel auf die Einnahmenseite verlagern.
Die psychologische Grenze beim Konsum
Dauerhafter Verzicht führt zu Frust. Wenn Restaurantbesuche gestrichen werden und beim Wocheneinkauf nur noch die billigsten No-Name-Produkte im Wagen landen, sinkt das Wohlbefinden spürbar. Zudem ist der finanzielle Hebel winzig. Wer täglich zwei Euro beim Kaffee spart, gewinnt monatlich rund 60 Euro, verliert aber spürbar an Lebensfreude.
Fixkosten als Hebel begreifen
Sinnvoller ist es, große Haushaltsausgaben optimieren zu wollen, statt im Alltag zu darben. Die Mechanik dahinter ist simpel: Große Posten wie Mobilität belasten das Budget oft mit mehreren hundert Euro monatlich. Statt auf ein verlässliches Auto zu verzichten, senken clevere Modelle wie Firmenkonditionen für Privatpersonen die Fixkosten spürbar. Wenn sich solche Einsparungen zusätzlich mit Empfehlungsmodellen kombinieren lassen, verwandelt sich ein reiner Kostenfaktor direkt in aktiven finanziellen Spielraum.
Fixkosten als Hebel: Ausgabenblöcke im Haushalt systematisch zerlegen
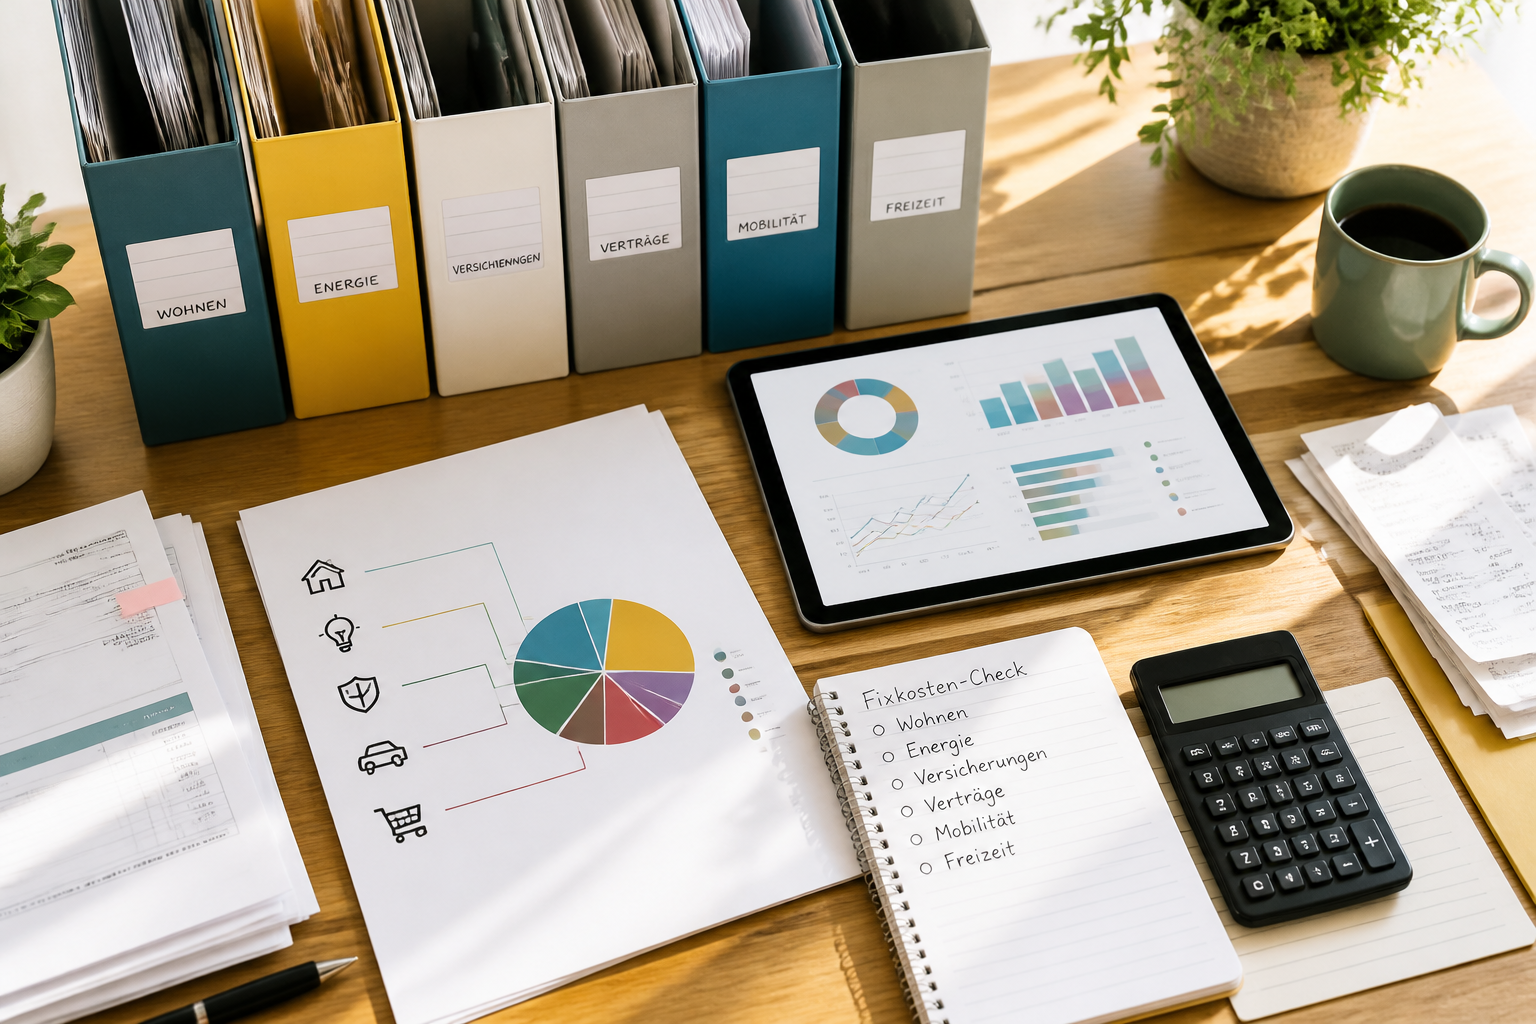
Klassischer Verzicht stößt schnell an Grenzen. Wer die Teuerung spürt, muss die beiden größten Budgetposten ins Visier nehmen: Wohnnebenkosten inklusive Energie und die tägliche Mobilität. Hier binden Haushalte oft mehr als die Hälfte ihres Nettoeinkommens.
Einsparung versus Refinanzierung
Bei Strom- oder Heiztarifen bringt ein Anbieterwechsel oft 200 bis 400 Euro Entlastung im Jahr. Beim eigenen Auto stoßen reine Spartricks jedoch an ihre Grenzen: Versicherung, Wartung und Wertverlust laufen unerbittlich weiter. Statt einen alten Wagen teuer instand zu halten, kann ein Neuwagen über alternative Konzepte zu Firmenkonditionen die monatlichen Raten deutlich senken. Durch gezielte Weiterempfehlungen lassen sich diese Fixkosten im besten Fall sogar schrittweise refinanzieren.
Für wen sich der Ansatz eignet
- Lohnend für: Berufspendler und Familien mit festen monatlichen Fahrzeugkosten, die offen für strukturierte Empfehlungsmodelle sind.
- Ungeeignet für: Wenigfahrer im städtischen Raum mit ÖPNV-Fokus oder Personen ohne Zeit für die Verwaltung ihrer Verträge.
Achte genau auf die Konditionen: Typische Fallen sind starre Mindestvertragslaufzeiten, versteckte Schlussraten oder intransparente Vergütungsregeln beim Empfehlungsprogramm. Seriöse Modelle trennen den Fahrzeugvertrag klar von möglichen Boni.
Das Empfehlungsprinzip: Wie Verträge und Services Rückflüsse erzeugen
Klassisches Sparen stößt an Grenzen. Wer die Teuerung ausbremsen will, nutzt bestehende Fixkosten als Hebel. Beim Empfehlungsprinzip vermittelst du geprüfte Konditionen weiter, die du selbst nutzt – etwa Rahmenabkommen für Neuwagen oder optimierte Serviceverträge. Anbieter belohnen diesen Vertrauensbeweis mit festen Prämien oder laufenden Vergütungen.
Funktionsweise und Mehrwert im Alltag
Statt aggressiver Kaltakquise basiert das Modell auf echtem Bedarf im Umfeld. Wenn Bekannte ihr Fahrzeug wechseln oder Haushaltsausgaben optimieren möchten, teilst du funktionierende Rahmenverträge. Dadurch entstehen messbare Rückflüsse von oft mehreren hundert Euro pro Vermittlung.
Ehrliche Bewertung des Modells
- Vorteile: Kein Eigenkapital erforderlich, seriöses Nebeneinkommen durch reale Einsparungen bei Dritten, planbare Auszahlungen.
- Nachteile: Funktioniert nur bei authentischer Überzeugung, erfordert anfänglich Kommunikation und den Aufbau eines Netzwerks.
- Für wen geeignet: Ideal für Berufstätige, Familien und Selbstständige, die ohnehin Mobilitätskosten senken und Fixkosten senken Geld verdienen kombinieren wollen. Ungeeignet für Menschen, die rein passive Erträge ohne sozialen Austausch suchen.
Wenn du bestehende Kostenstrukturen überdenken und Kaufkraft erhalten Tipps gezielt in der Praxis umsetzen willst, lohnt sich ein Blick auf erprobte Konzepte: Prüfe jetzt deine Optionen für planbare finanzielle Vorteile und gleiche steigende Lebenshaltungskosten aktiv aus.
Mobilität und Verträge clever drehen: Echte Hebel für dein Haushaltsbudget
Klassische Verträge belasten dein Konto jeden Monat als reiner Ausgabenposten. Wer die Inflation stoppen will, weil Sparen nicht mehr reicht, wandelt fixe Kostenblöcke in aktive Rückflüsse um. Besonders bei der Mobilität und Telekommunikation lassen sich Ausgaben durch gezielte Weiterempfehlungen oder Vorteilsprogramme spürbar dämpfen.
Modelle zur Entlastung im direkten Vergleich
Die folgende Übersicht zeigt gängige Ansätze, um Fixkosten zu senken und gleichzeitig Geld zu verdienen.
| Modell | Stärken | Schwächen | Finanzieller Effekt | Für wen geeignet |
|---|---|---|---|---|
| Standard-Privatleasing | Planbare Monatsraten, moderne Fahrzeuge mit Garantie | Reine Verbindlichkeit ohne Einnahmepotenzial | Ab ca. 250 € monatliche Fixkosten | Fahrer ohne Interesse an Vertragsoptimierung |
| Neuwagen mit Vermittlungsbonus | Top-Konditionen plus Prämie bei erfolgreicher Weiterempfehlung | Aktives Teilen im eigenen Netzwerk erforderlich | Refinanzierung von 50 bis 200 € pro Vorgang möglich | Berufstätige und Familien mit großem Bekanntenkreis |
| Vertragsbündelung mit Cashback | Direkte Gutschriften auf Internet- oder Mobilfunktarife | Einmaliger Sparerfolg, kein dauerhafter Geldfluss | Einmalig ca. 50 bis 150 € Ersparnis | Sparer mit wenig Zeitaufwand |
Das Ziel lautet: Lebenshaltungskosten abfedern, ohne auf Mobilität oder zeitgemäße Technik zu verzichten. Clevere Vertragsstrukturen verwandeln passive Konsumgüter in ein verlässliches Werkzeug für den eigenen Vermögensschutz.
Checkliste: Inflation stoppen: Warum Sparen 2027 nicht mehr reicht und was die Lösung ist
- Fixkosten lückenlos erfassen: Stelle alle monatlichen Abbuchungen für Wohnen, Energie, Mobilität und Abos transparent zusammen, um die Basis deiner Haushaltsausgaben zu kennen.
- Grenzen des Verzichts erkennen: Streiche unnötige Kleinausgaben, aber mache dir bewusst, dass klassisches Sparen allein die reale Teuerung nicht ausgleicht.
- Große Kostenblöcke prüfen: Analysiere insbesondere hohe Ausgaben wie die Fahrzeugfinanzierung auf Sparpotenziale durch Firmenkonditionen oder optimierte Leasingverträge.
- Refinanzierbare Verträge identifizieren: Finde Verträge, die dir Mehrwerte bieten oder durch Partnerprogramme einen Teil ihrer eigenen Kosten wieder einspielen können.
- Empfehlungshebel strategisch nutzen: Setze auf ein seriöses Nebeneinkommen, indem du funktionierende Sparvorteile und Mobilitätskonzepte in deinem Umfeld weiterempfiehlst.
- Monatliche Rückflüsse tracken: Kontrolliere deine Netto-Entlastung regelmäßig, um deine Kaufkraft dauerhaft zu stabilisieren und steigende Lebenshaltungskosten aktiv abzufedern.
Häufige Fragen
Warum reicht Sparen gegen die Inflation nicht mehr aus?
Die reale Preissteigerung bei Energie, Mobilität und Lebensmitteln liegt oft deutlich über den Zinsen klassischer Sparkonten. Wenn die Teuerung deine Rendite übersteigt, verliert dein Erspartes kontinuierlich an Kaufkraft. Um die Inflation stoppen zu können, reicht Sparen nicht mehr; du benötigst zusätzliche Einnahmen.
Wie kann ich laufende Fixkosten in Einnahmen umwandeln?
Du nutzt geprüfte Konditionen, etwa für Neuwagen zu Firmenkonditionen oder optimierte Stromtarife, zunächst für dich selbst. Indem du solche Sparvorteile in deinem Umfeld weiterempfiehlst, lassen sich Fixkosten senken und Geld verdienen. Seriöse Partnerprogramme vergüten erfolgreiche Empfehlungen mit dauerhaften Provisionen.
Benötige ich für diesen Weg spezielles Vorwissen oder Startkapital?
Nein, Vorkenntnisse oder Investitionen sind nicht erforderlich. Ein seriöses Nebeneinkommen baut auf deinen tatsächlichen Alltagskosten auf. Du benötigst weder teure Schulungen noch Lagerbestände, sondern greifst auf bestehende, transparente Rahmenverträge zurück, die du nachvollziehbar erklären und weitergeben kannst.
Wie viel Zeit muss ich für einen spürbaren Ausgleich investieren?
Bereits zwei bis drei Stunden pro Woche reichen oft aus, um erste Resultate zu erzielen. Über gezielte Empfehlungen von Mobilitäts- oder Energietarifen kannst du monatlich 200 bis 500 Euro erwirtschaften. Dieser Betrag hilft dir direkt, steigende Lebenshaltungskosten abzufedern.
Ist das Empfehlungsgeschäft auch für Berufstätige über 40 seriös machbar?
Gerade Berufstätige ab 40 bringen ideale Voraussetzungen mit. Sie verfügen über gewachsene Netzwerke, fundierte Lebenserfahrung und einen verlässlichen Bekanntenkreis. Das ermöglicht es, Kaufkraft erhalten Tipps auf Augenhöhe weiterzugeben, ohne aufdringlich zu wirken oder den Hauptberuf zu gefährden.
Fazit und Empfehlung: Dein 3-Schritte-Fahrplan für echte Kaufkraftsicherheit
Klassischer Verzicht stößt an seine Grenzen. Um die eigene Kaufkraft zu sichern und die persönliche Inflation zu stoppen, weil Sparen nicht mehr reicht, braucht es aktive Hebel. Große Budgetposten bieten hierfür das beste Fundament.
Schritt 1 bis 3: Vom Verwalter zum Gestalter
Der Weg zu stabileren Haushaltsfinanzen gelingt strukturiert:
- Kostenblöcke analysieren: Mobilität und Wohnen binden oft über 40 Prozent deines Einkommens. Hier setzt der größte Sparhebel an.
- Großkundenrabatte erschließen: Nutze Modelle, die Neuwagen zu echten Firmenkonditionen im Privatleasing zugänglich machen, statt teure Standardtarife zu zahlen.
- Empfehlungen nutzen: Wenn du funktionierende Einsparmodelle im Bekanntenkreis teilst, lassen sich Fixkosten senken und Geld verdienen.
Ehrliche redaktionelle Einordnung
Reines Sparen schrumpft bei anhaltender Teuerung deinen Wohlstand. Das gezielte Senken fixer Fahrzeugkosten in Kombination mit einem verlässlichen Provisionsmodell schafft dagegen echten finanziellen Spielraum. Für alle, die ohne Kapitaleinsatz starten wollen, bietet das Portal mein-geldvorteil.de einen pragmatischen Einstieg, um Mobilitätskosten planbar zu deckeln und durch einfache Weiterempfehlungen ein seriöses Nebeneinkommen aufzubauen.
Konkrete Kriterien für den Start
Achte bei der Wahl passender Modelle auf drei klare Indikatoren, um finanzielle Risiken zu vermeiden:
- Vollkasko und Wartung inklusive: Unvorhersehbare Werkstattrechnungen zerstören jede Budgetplanung. All-inclusive-Raten schaffen Preissicherheit.
- Keine Vorauszahlungen: Seriöse Konzepte verlangen weder Einstiegsgebühren noch Schulungskosten für Empfehlungsgeber.
- Kurze Vertragslaufzeiten: Flexibilität schützt vor Zinsänderungen. Laufzeiten von 12 bis 24 Monaten halten das Restwertrisiko komplett fern.
Wer diese Rahmenbedingungen beachtet, federt künftige Preissprünge systematisch ab und gewinnt planbare finanzielle Spielräume zurück.
Wer die Auswirkungen der Inflation auf sein Haushaltsbudget besser verstehen möchte, findet beim Statistischen Bundesamt (Destatis) aktuelle Zahlen zur Preisentwicklung sowie hilfreiche Informationen zum Verbraucherpreisindex in Deutschland.
KOSTENLOSER STROM- & GAS-CHECK
Zahlst du zu viel für Strom oder Gas?
Ich unterstütze dich kostenlos dabei, herauszufinden, ob du bei deinen Strom- oder Gaskosten sparen kannst.
Jetzt kostenlos Energiekosten prüfen →✓ Kostenlos ✓ Unverbindlich ✓ Persönlich